毎月の給与明細を手にしたとき、見慣れない項目で支給額が差し引かれているのを見て、釈然としない違和感を覚えた経験はないでしょうか。社員食堂の利用料や社宅費、親睦会費、あるいは社員旅行の積立金――多くの職場において「当たり前の慣習」として行われている給与天引きですが、法的手続きの瑕疵ひとつで会社側が刑事罰を問われる重大なリスクを孕んでいます。
労働者が汗水流して稼いだ報酬を守るために敷かれた強固な法的防壁が、労働基準法における厳格なルールです。安易な天引きが横行する現場において、労使間の致命的な紛争を防ぐための生命線となるのが「賃金控除に関する協定書」にほかなりません。2026年の労働市場においてコンプライアンス順守がかつてなく厳しく問われる中、知られざる天引きの適法基準と落とし穴を現場の視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の原則として給与からの社内天引きは禁止されており、適法に行うには労使協定(24条協定)の締結が必須となる。
- 要点2:36協定と異なり労働基準監督署への提出義務はないものの、労働者代表の選出不正や対象項目の不備があれば即座に違法化する。
- 要点3:業務ミスによる損害賠償金やレジ違算の天引きは協定があっても全面禁止であり、違反企業には30万円以下の罰金が科される。
【社内天引きの真実】労働基準法第24条と「賃金全額払いの原則」が定める絶対防壁
「会社が立て替えた費用なのだから、給与から差し引いて清算するのは当然だ」という経営者や人事担当者の感覚は、法的な観点からは根底から覆されます。大前提として、日本の労働法制において給与の天引きは原則として違法です。
労働基準法第24条は、労働者の経済的自由と生活基盤を保護するため、いわゆる「賃金全額払いの原則」を厳格に定めています。戦前の過酷なタコ部屋労働や強制貯蓄、ピンハネといった搾取構造を断絶するために設けられたこの規定により、使用者は労働者に対して賃金の全額を直接支払わなければなりません。
天引きが例外的に認められるのは、極めて限定された次の2つのルートのみです。
- 法令に基づく控除(法定控除):所得税、住民税、健康保険料、厚生年金保険料、雇用保険料など、法律自体が給与からの天引きを義務付けているもの。
- 労使協定に基づく控除(協定控除):事業場の過半数労働組合、または過半数を代表する労働者との間で書面による合意を取り交わした場合にのみ許される天引き。
後者の根拠となる公的ドキュメントこそが、「賃金控除に関する協定書」(通称:24条協定)です。もしこの書面を取り交わさずに1円でも給与から天引きを行った場合、たとえ社員本人が口頭で了解していたとしても、労働基準法第24条違反として違法な給与天引きの罰則(30万円以下の罰金/労基法第120条第1号)が使用者側に科される刑事罰リスクを背負うことになります。
【実態検証】社宅費から親睦会費まで|給与天引きの現場トラブルとネットの告発
労働相談の現場やSNS上では、2026年を迎えた現在も給与天引きを巡る深刻なトラブルや告白が絶えません。現場取材や労働審判の事例からは、協定の実態を無視した独善的な控除が浮き彫りになっています。
「入社時に何も知らされないまま、毎月『親睦会費』として一律2,000円が控除されていた。退職時に返還を求めたら『すでにイベントで消費した』と突っぱねられた」(都内ITベンダー元社員)
「飲食店のアルバイト初月、レジの締め作業で発生した5,000円の違算金を『連帯責任』としてバイト全員の給与から按分天引きされた。店長に抗議したら協定書のコピーを突きつけられたが、名前も知らない社員代表が勝手に署名していた」(元カフェ店員の手記より)
現場でトラブルになりやすい代表格が、社宅費や親睦会費の天引き、そして購買代金や食事代の控除です。厚生労働省の行政通達(昭和27年9月20日基発675号、平成11年3月31日基発168号)では、協定によって控除できる項目について「購買代金、社宅・寮その他の福利厚生施設の費用、労働組合費など、事理明白なもの」に限定しています。
ここで決定的に注意すべきは、業務上のミスや欠損を補填する損害賠償金の天引きは、24条協定があっても完全に無効という点です。労働基準法第16条(賠償予定の禁止)に反するだけでなく、全額払いの原則の例外規定としても通用しません。協定書に「会社に損害を与えた場合は給与より控除する」という文言を記載して労働者代表にサインさせていたとしても、その条項自体が公序良俗・強行法規違反により無効となります。
【徹底比較】適法な控除と違法な天引きの境界線|労基署が見る審査基準
労務管理の現場で混同されがちな「適法な天引き」と「違法な天引き」のボーダーラインを整理しました。自社の給与明細や就業実態が以下の基準を満たしているか、照らし合わせてみてください。
| 控除の種別・項目 | 法的手続きの要件 | 一般的な基準・相場 | 適法性・編集部の見解 |
|---|---|---|---|
| 法定控除 (所得税・住民税・社会保険料) | 協定書は一切不要(法律で義務付け) | 各法令に基づく算定額(総支給の約15〜20%) | 完全適法。控除を行わない方が違法となる |
| 福利厚生・実費控除 (社宅費・食事代・購買代金) | 24条協定の締結+利用の合意(就業規則への明記) | 食事代:実費(1食300〜500円程度) 社宅費:市場賃料の15〜50%程度 | 協定書に対象項目と金額・算定方法があれば適法 |
| 組合費(チェックオフ) (労働組合費の代理徴収) | 労働組合との24条協定または労働協約 | 給与の1〜2%、または月額2,000〜5,000円 | 適法。ただし脱退者からの控除継続は即座に違法化 |
| 制裁・弁済控除 (レジ違算・備品破損・遅刻罰金) | 協定があっても控除不可能(法的に無効) | 実務上、全額相殺は不可(懲戒減給は1回半日分以内) | 明白な労基法違反。労基署の是正勧告および送検対象 |
とりわけ人事労務の現場で理解が不足しているのが、チェックオフ協定との違いです。チェックオフとは、労働組合が組合員から徴収すべき組合費を、使用者が給与から天引きして組合へ引き渡す制度を指します。チェックオフを行う場合も法的には24条協定の枠組みを適用しますが、組合を脱退した従業員に対して会社が天引きを継続した場合は、最高裁判例(エッソ石油事件など)において不法行為(民法第709条)として損害賠償責任が認められています。「組合から脱退の通知が届いていない」という杜撰な管理体制は命取りになります。
【実務完全ガイド】24条協定の書き方見本と労働者代表の選出方法における落とし穴
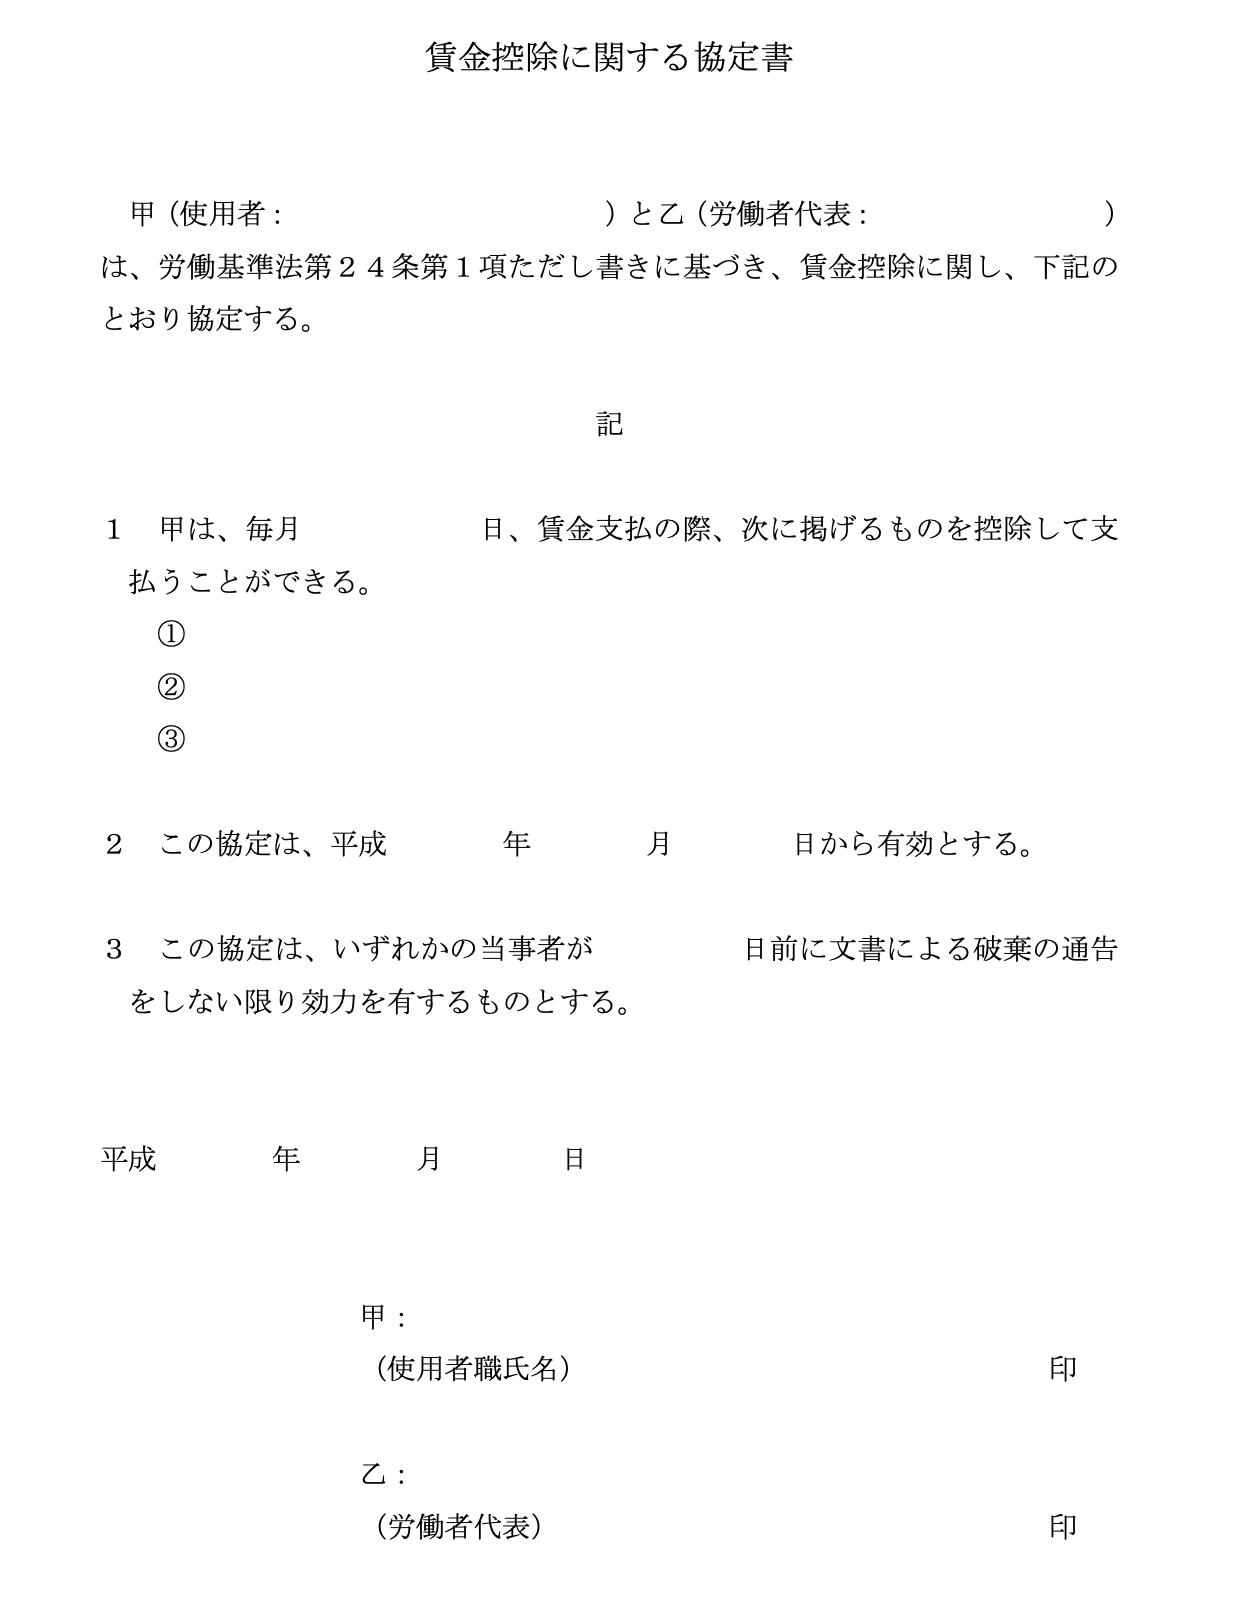
賃金控除を適法に進めるためには、法的に隙のない書面作成と手続きの遂行が不可欠です。まずは実務でそのまま活用できる賃金控除協定書テンプレートの基本骨子と24条協定の書き方見本を確認しておきましょう。
賃金控除に関する協定書の書き方見本(構成モデル)
〇〇株式会社(以下「使用者」という)と、〇〇株式会社従業員代表〇〇〇〇(以下「労働者代表」という)は、労働基準法第24条第1項ただし書の規定に基づき、賃金の控除に関して次のとおり協定する。
第1条(控除の対象項目)
使用者は、毎月の給与(および賞与)の支払いの際、次に掲げる費用を賃金から控除することができる。
(1)社宅・社員寮の利用料(月額〇〇円)
(2)社員食堂の喫食代金(前月利用実績分)
(3)社員親睦会会費(月額〇〇円)
(4)社内販売制度による物品購入代金(前月購入実績分)
第2条(控除の対象となる労働者)
本協定の対象者は、全従業員(正社員、契約社員、パートタイマー、アルバイト)のうち、前条各号の事由に該当する者とする。
第3条(控除を行う期日)
賃金からの控除は、毎月〇〇日締めの当月〇〇日支払いの賃金支給時に行う。
第4条(有効期間)
本協定の有効期間は、202X年4月1日から202X年3月31日までの1年間とする。ただし、有効期間満了の1ヶ月前までに労使のいずれからも書面による破棄の申し入れがないときは、同一の条件でさらに1年間更新するものとし、以後も同様とする。
202X年〇月〇日
使用者:〇〇株式会社 代表取締役 〇〇 〇〇 [印]
労働者代表:役職・氏名 〇〇 〇〇 [印]
協定を無力化させる「労働者代表の選出方法」の落とし穴
協定書の内容がどれほど完璧であっても、労働者代表の選出方法に違法性があれば、その協定書は法的に一切の効力を持ちません。労働基準法施行規則第6条の2で定められた代表要件を逸脱しているケースが後を絶ちません。
- 管理監督者の選出禁止:労基法第41条第2号に規定する「管理監督者(総務部長、工場長、人事課長など)」は労働者代表になれません。
- 民主的選出手続きの必須性:会社側が「総務係長、君がサインしておいて」と指名した協定書は一発で無効です。挙手、投票、全従業員への回覧による信任など、「賃金控除協定の労働者代表を選定する」という目的を明示した上での民主的な手続きを経る必要があります。
労使協定の届出義務と労働基準監督署への提出の真実
実務担当者が最も勘違いしやすい盲点が、労使協定の届出義務の有無です。
時間外・休日労働に関する「36協定」や「変形労働時間制の協定」は、労働基準監督署への提出を行わなければ効力が発生しません。しかし、賃金控除に関する協定書(24条協定)は、労働基準監督署への届出義務がありません。所轄の労基署に持参しても受領印は押印されますが、法的には「事業場内での締結と周知」をもって成立します。
「労基署に出していないから無効だ」という従業員の誤解もあれば、「労基署に出さなくていいなら適当に引き出しにしまっておけばいい」という総務側の油断もあります。労働基準法第106条に基づき、従業員がいつでも確認できる状態(社内LANへの掲示、休憩室への備え付けなど)で周知していなければ効力を争われる点に留意してください。
さらに見落とされがちなのが、協定書の有効期間と更新の管理です。有効期間の定めのない協定書も法的には成立しますが、控除項目や金額の改定が放置され、実態と乖離する温床になります。一般的には1年間の有効期間を設け、自動更新条項を付記しつつ、年1回の代表見直しを行うサイクルが組織ガバナンスとして推奨されます。
一般に知られていない盲点とネットの誤解|「同意書があれば大丈夫」という甘い罠
ネット上のQ&Aサイトや経営者コミュニティで頻繁に見受けられる誤解に、「入社時に個別の同意書を取っていれば、労使協定がなくても給与天引きできる」という言説があります。これは労務管理上、極めて危険な謬説です。
日本の判例法理(最高裁昭和48年1月19日判決・シンガー・ソーイング・メシーン事件、最高裁平成2年11月26日判決・日新製鋼事件)において、労働者の同意による賃金債権との相殺(天引き)は極めて例外的にしか認められていません。最高裁は、「労働者の完全なる自由な意思に基づいてされたものと認めるに足りる合理的な理由が客観的に存在するとき」に限り、全額払いの原則に反しないという極めて厳しいハードルを課しています。
会社の優越的な地位を背景に、入社手続きの書類束の中に紛れ込ませた「給与天引き承諾書」にサインさせた程度では、「自由な意思」とは到底認められません。個別同意の存在にかかわらず、24条協定の締結が抜け落ちていれば即座に労基法違反となります。
また、「退職時の貸付金や未払いの制服代を最終月の給与から全額相殺した」というケースでも、労働基準法第17条(前借金相殺の禁止)や民法第510条(差押禁止債権との相殺禁止)が重層的に立ちはだかります。個別の合意書さえあれば何でも引けるという発想は、紛争時に巨額の未払い賃金請求と付加金、遅延損害金を招く致命的な落とし穴に直結します。
【プロの結論】組織心理とパターナリズムから紐解く給与天引きのガバナンス
労働法制と人事組織論の交差点からこの問題を観察すると、給与天引きの本質は日本特有の「共同体主義的なパターナリズム(温情主義的配慮)」の残滓であることが見えてきます。
高度経済成長期から昭和・平成にかけて、社員旅行の積立や社員会費の天引きは「組織の一体感を醸成し、従業員の生活の面倒を会社が丸抱えする」という文脈で肯定されてきました。しかし、個人のキャリア自律と多様な就労形態が一般化した2026年の労働市場において、不可視化された天引きは「不透明な搾取」として従業員のエンゲージメントを破壊する引き金にほかなりません。従業員と会社の間には、健全な自立を保つための「心理的バウンダリー(境界線)」の再構築が求められています。
給与天引きの導入・継続を見極めるプロの判断基準
- 即座に導入・継続してよいケース:
- 明確な利用実績に基づく実費精算(社員食堂の電子決済精算、社内自販機・売店のキャッシュレス利用分など)。
- 本人の明確な自発的申請に基づく制度(確定拠出年金の自己拠出金、社内預金、財形貯蓄など)。
- これらが適正に選出された労働者代表との24条協定に克明にリストアップされていること。
- 今すぐ廃止または再考すべき危険なケース:
- 「全員参加が前提」となっている親睦会費や旅行積立金(参加しない非正規社員からも一律天引きしている事例など)。
- 金額や算定根拠が曖昧な雑費(社内報発行代、制服クリーニング代、慶弔見舞金の強制徴収など)。
- 労働者代表の選出プロセスが形骸化しており、就業規則の別紙として長年更新されていない協定書。
給与は生活の命綱であり、労働者にとっての「不可侵の聖域」です。利便性を口実にした安易な天引き運用を排除し、透明性の高い協定運用を行うことこそが、労務コンプライアンスの第一歩となります。
【賃金控除に関する協定書】に関するよくある質問(FAQ)
Q1:賃金控除に関する協定書は、労働基準監督署へ届出・提出しないと無効になりますか?
A1:いいえ、無効にはなりません。36協定とは異なり、24条協定には所轄労働基準監督署への提出義務は課されていません。事業場において使用者と適法に選出された労働者代表が書面で合意・署名捺印し、その内容を社内掲示やイントラネット等で従業員へ周知した時点で法的効力が発生します。ただし、労基署の定期臨検(立ち入り調査)の際には必ず提示を求められるため、厳重な保管が必須です。
Q2:会社の親睦会に入りたくないのに、勝手に会費を給与から天引きされるのは違法ですか?
A2:実質的に違法と判断される可能性が極めて高いです。形式的に24条協定に「親睦会費」の記載があったとしても、親睦会そのものは任意団体であるため、加入を強制して会費を天引きすることは公序良俗に反します。脱退届を提出した従業員からの天引きを継続することは違法であり、過去に天引きされた会費についても不当利得として返還請求の対象になります。
Q3:パートやアルバイトからも社内販売の購入代金を給与天引きできますか?
A3:適法な手続きを踏んでいれば可能です。そのためには、①事業場の全労働者を代表する労働者代表との間で24条協定が締結されていること、②協定書の控除対象項目に「社内販売代金」が明記されていること、③本人が購入した実費の範囲内であること、のすべてを満たす必要があります。パートやアルバイトだからといって協定の手続きを省略することはできません。
Q4:従業員が社用車を事故で破損させました。協定書があれば修理代を給与から差し引けますか?
A4:絶対に差し引くことはできません。労働基準法第16条(賠償予定の禁止)および第24条(全額払いの原則)により、業務上の過失による損害賠償金を給与から直接天引きすることは協定書の有無にかかわらず全面禁止です。会社が従業員に損害賠償を請求する場合は、給与とは完全に切り離した上で民事上の協議や請求手続きを行う必要があります。
まとめ:労使間の不信を断ち切るクリーンな労務管理へ
「たかが数千円の天引き」と甘く見做す風潮は、現代の企業統治において最大級の火種となります。労働基準法第24条が全額払いの原則を掲げているのは、労働の対価がいかなる理由であれ使用者の恣意によって侵されてはならないという、極めて厳格な人権保障の思想に基づいているためです。
自社の給与明細に並ぶ控除項目を改めて総点検し、そこに正当な根拠と正規の「賃金控除に関する協定書」が存在しているか、労働者代表の選出に不正はなかったかを確認してください。不透明な慣行を脱ぎ捨て、法に則った公正な手続きを完徹することこそが、強固な労使の信頼関係と健全な企業成長を築く礎となります。 (出典: 賃金 控除 に関する 協定 書(Yahoo!ニュース))